Zrozumienie zasad obowiązujących w opodatkowaniu transakcji nieruchomości jest niezbędne dla każdego podmiotu działającego na rynku, zarówno dla inwestorów, deweloperów, jak i dla...
Propozycje Komisji Europejskiej dotyczące uproszczenia regulacji ESG w ramach tzw. Pakietu Omnibus opublikowane 26.02.2025r. wywołały szeroką debatę na temat ich...
Prowadzenie firmy to duży obowiązek, który wiąże się nie tylko z koniecznością znajomości branży, w jakiej się działa, ale także innych branż, mających bezpośredni wpływ na przedsiębiorstwo....
Prowadząc firmę opartą na sprzedaży wysyłkowej, warto mieć na uwadze dostępne dla przedsiębiorców sposoby rozliczania VAT. Przy spełnieniu określonych wymogów, sprzedawca ma prawo wybrać kraj opodatkowania sprzedaży wysyłkowej. Dlaczego warto? Właściwy wybór może przynieść oszczędności. Decydując się na ustalenie innego kraju członkowskiego miejscem opodatkowania możemy na przykład liczyć na płacenie niższej stawki VAT, jako że stawka VAT w Polsce jest jedną z najwyższych w całej Unii Europejskiej.
Sprzedaż na odległość z terytorium kraju a progi sprzedażowe
Sprzedaż na odległość, w uproszczonej definicji, obejmuje sprzedaż towarów z terytorium kraju przez podatnika VAT na rzecz konsumenta w innym kraju wewnątrzwspólnotowym.
Nie wszystkie towary podlegają jednak przepisom dotyczącym sprzedaży wysyłkowej. Zgodnie z ustawą o VAT, takimi towarami są:
nowe środki transportu
towary, które są instalowane lub montowane, z próbnym uruchomieniem lub bez niego, przez dokonującego ich dostawy lub przez podmiot działający na jego rzecz
towary używane, dzieła sztuki, przedmioty kolekcjonerskie lub antyki
Dla pozostałych towarów miejsce opodatkowania określa się mając na uwadze limity progów sprzedażowych, ustalanych indywidualnie przez kraje UE. O progach sprzedażowych mogą Państwo przeczytać tutaj.
W przypadku, gdy nie zostały przekroczone roczne progi sprzedażowe za dostawę towarów z Polski do UE, krajem opodatkowania jest Polska, czyli kraj wysyłki. Niemniej jednak, sprzedający ma prawo do wyboru miejsca przeznaczenia towaru jako miejsca opodatkowania, niezależnie od obrotów uzyskanych z tytułu dostaw towarów do danego kraju. Musi jednak tego dokonać jeszcze przed przekroczeniem limitu progów sprzedażowych.
Warto zaznaczyć, że wybrane nowe miejsce opodatkowania musi być krajem do którego realizuje się sprzedaż – nie można wybrać dowolnego kraju UE, które nie jest miejscem przeznaczenia wysyłanych towarów.
Druk VAT-21 i dalsze formalności
O wyborze innego kraju UE jako miejsca opodatkowania sprzedaży wysyłkowej należy zawiadomić naczelnika urzędu skarbowego i można dokonać tego w dwojaki sposób; osobiście, albo online. Zawiadomienie ma formę druku VAT-21 i nie wiąże się z dodatkowymi kosztami. Dokonany wybór obowiązuje przez dwa lata od sfinalizowania pierwszej dostawy towarów w ramach nowego trybu opodatkowania.
W przypadku złożenia dokumentów online, otrzymają Państwo w odpowiedzi UPO (Urzędowe Poświadczenie Odbioru), które należy dołączyć do formularza VAT-21 i przesłać do urzędu w kraju rejestracji. Natomiast składając dokumenty osobiście, na formularzu VAT-21 zostanie przybita pieczęć urzędowa. Tak poświadczony dokument należy przedłożyć w odpowiednim urzędzie skarbowym w kraju, w którym chcecie Państwo uzyskać nr VAT.
Zawiadomienie to musi zostać złożone w terminie minimum 30 dni przed zrealizowaniem pierwszej planowanej dostawy, od której będzie rozliczany VAT w nowym miejscu opodatkowania.
Na tym jednak nie kończą się formalności. Podatnik jest zobowiązany do przedłożenia w US dokumentu potwierdzającego poinformowania o swoim wyborze odpowiednich organów podatkowych wybranego kraju członkowskiego, który chcemy ustanowić miejscem opodatkowania dla realizowanych przez nas dostaw. Dokument należy przedłożyć w US do 30 dni od pierwszej dostawy dokonanej na nowych zasadach rozliczeniowych.
Realizowane dostawy muszą też być należycie udokumentowane – gromadzenie takiej dokumentacji jest podstawą do zwolnienia z płacenia polskiej stawki VAT. W przypadku uchybień okazać się może, że sprzedający zostanie obciążony podatkiem VAT w wybranym miejscu przeznaczenia towarów, a także w Polsce, jeśli nie będzie w stanie należycie udokumentować wywozu towarów poza RP.
Nasze wsparcie
Jeśli jesteście Państwo naszymi klientami, wystarczy, że dostarczycie nam Państwo potwierdzenie wysłania dokumentu online w formie UPO lub poświadczony pieczęcią urzędową dokument, a my dopełnimy reszty formalności związanych z rejestracją Państwa spółki do VAT w kraju członkowskim. Z kolei jeśli szukają Państwa wsparcia w tym zakresie, zachęcamy do niezobowiązującej rozmowy z jednym z naszych ekspertów. Pomagamy firmom w dopełnieniu formalności związanych z rejestracją VAT za granicą oraz we wszelkich innych procesach podatkowych.
Planujesz założenie działalności gospodarczej i zastanawiasz się nad rejestrowaniem firmy do VAT? Zanim wykonasz kolejny krok dowiedz się kiedy jest to konieczne, a w jakiej sytuacji możesz starać się o zwolnienie z podatku VAT. Obowiązek ten dotyczy wybranej grup przedsiębiorców.
Sprawdź, czy jesteś podatnikiem VAT
Zgodnie z polskim prawem, podatnikiem VAT jest każdy przedsiębiorca, który zajmuje się sprzedażą towarów i usług, ich eksportowaniem, importowaniem na terenie Polski, a także wewnątrzwspólnotową dostawą bądź nabywaniem. Między nimi istnieje jednak wyraźne rozróżnienie na podatników czynnych oraz zwolnionych z VAT. Czynny podatnik VAT zobowiązany jest do zarejestrowania do VAT, składania deklaracji, prowadzenia ewidencji towarów i usług, wystawiania faktur VAT oraz, rzecz jasna, płacenia podatku.
Podatnik zwolniony z płacenia podatku VAT to przedsiębiorca, który korzysta ze zwolnienia podmiotowego lub przedmiotowego. Prowadzona przez niego działalność musi spełnić określone warunki, aby rejestracja VAT nie była konieczna. Taki podatnik zobowiązany jest do prowadzenia ewidencji uproszczonej oraz wystawiania faktur na żądanie.
VAT – nie zawsze obowiązkowy
Zatem w jakim przypadku rejestracja VAT nie jest konieczna? W momencie, w którym wartość sprzedaży w poprzednim roku nie przekroczyła 200 tys. zł. W takim przypadku mamy do czynienia ze zwolnienia podmiotowego. Przedsiębiorca może skorzystać z niego tuż po założeniu działalności gospodarczej. Tym samym rejestracja podatkowa nie jest konieczna – dopóki nie przekroczy wskazanego limitu obrotów w ciągu roku. Przedsiębiorca może również skorzystać ze zwolnienia przedmiotowego. Ma to miejsce, gdy w ramach działalności gospodarczej wykonuje się czynności ujęte w art. 43 ust. 1 ustawy o podatku od towarów i usług. Co ważne, osoba działająca w wymienionych branżach nie może zrzec się tego przywileju. Zobowiązana jest jednak do wystawiania faktur VAT ze stawką „zw”.
Kiedy rejestracja VAT jest konieczna?
Istnieją sytuacje, w których przedsiębiorca musi przeprowadzić rejestrację do VAT – i to już z chwilą założenia działalności gospodarczej, co uwzględnia ustawa o VAT. Obowiązek ten ciąży m.in. na sprzedających towary wymienione w załączniku nr 12 do ustawy o VAT, towary objęte akcyzą (z pewnymi wyjątkami), tereny budowlane, części do pojazdów samochodowych i motocykli, nowe środki transportu czy wybrane towary przez Internet – także wówczas, jeśli limit obrotów w ciągu roku nie został przekroczony. Rejestracja VAT jest konieczna także w przypadku świadczenia usług prawniczych, doradczych, jubilerskich czy ściągania długów.
W 2021 roku w życie wejdą ostatnie zmiany dotyczące rozliczeń VAT na terenie Unii Europejskiej. Pakietem rozporządzeń wykonawczych zostaną objęci przedsiębiorcy działający w branży e-commerce, skupieni na sprzedaży towarów lub świadczeniu usług za pośrednictwem Internetu. Rząd rozpoczął już prace nad wdrożeniem pakietu unijnego do polskiego prawa podatkowego. Z czym będzie wiązał się nowy sposób rozliczania podatku od handlu elektronicznego?
Pakiet e-commerce dla handlu elektronicznego
Zgodnie z dyrektywą unijną, w drugiej połowie 2021 roku zmieni się sposób rozliczania podatku VAT dla przedsiębiorców prowadzących handel w sieci. Jedną ze zmian jest ujednolicenie deklaracji w postaci VAT OSS. Pakiet e-commerce ma ułatwić prowadzenie handlu transgranicznego oraz dać przedsiębiorcom równe szanse na rynku europejskim. Najważniejszym celem proponowanych modyfikacji jest stworzenie jednolitego rynku cyfrowego dla wszystkich państw członkowskich. Przyczyna wprowadzanych zmian to bardzo szybki rozwój branży e-commerce. Przepisy podatkowe wymagają dostosowania do nowych warunków rynkowych. Natomiast pakiet e-commerce domyka zmiany w ramach VAT wprowadzane przez Unię Europejską już od jakiegoś czasu.
Pakiet e-commerce – proponowane zmiany
Główne założenia dyrektywy unijnej dotyczą ujednolicenia procesu rozliczeniowego, w tym tzw. progu obrotu (w wysokości 10 tys. Euro). Po jego przekroczeniu konieczne będzie przygotowanie rozliczenia podatku VAT za sprzedaż internetową odbywającą się na terenie państwa, do którego towar został dostarczony.
W ramach unijnego pakietu e-commerce możliwe będzie rozliczanie się przy pomocy jednej deklaracji w postaci VAT OSS (One Stop Shop). Dzięki tej zmianie przedsiębiorca, który sprzedaje towar lub świadczy usługi na terenie krajów członkowskich, nie będzie musiał rejestrować swojej działalności w każdym kraju osobno – zrobi to za sprawą jednego dokumentu i wyłącznie w państwie identyfikacji, czyli w miejscu, w którym mieści się siedziba firmy, bądź w którym zarejestrowana została działalność. Podatek VAT będzie natomiast naliczany zgodnie ze stawkami VAT obowiązującymi w krajach odbioru (konsumpcji).
Kiedy możemy oczekiwać zmian?
Zmiany w polskim prawie podatkowym, uzupełnione o pakiet dla przedsiębiorców z branży e-commerce, mają obowiązywać od lipca 2021 roku. Warto zapoznać się z nowymi procedurami, aby zawczasu przygotować się na modyfikacje planowane dla handlu elektronicznego.
W miarę rozwoju handlu zagranicznego, coraz więcej firm korzysta z możliwości zwiększenia zakresu swoich działań. Jest to wyjątkowo obiecujący model sprzedażowy. Zanim jednak wykonają Państwo jakiekolwiek transakcje handlu towarami pomiędzy Unią Europejską a krajami trzecimi, należy przyjrzeć się szeregowi warunków, które trzeba spełnić, by zapewnić zgodność prawną i proceduralną takich działań. Jednym z takich warunków jest posiadanie numeru EORI.
Czym jest numer EORI i do czego służy?
Numer EORI (Economic Operator’s Registration and Identification), czyli numer Wspólnotowego Systemu Rejestracji i Identyfikacji Podmiotów Gospodarczych, to numer nadawany podmiotom gospodarczym w celu zidentyfikowania ich na potrzeby celne oraz regulacji działań celnych związanych z handlem krajów należących do UE z krajami trzecimi. Numer ten muszą posiadać wszystkie podmioty zarejestrowane w UE wysyłające towary do krajów trzecich, oraz podmioty zarejestrowane poza Unią, planujące import towarów do UE.
Numer EORI jest częścią składową wprowadzonego w życie w 2009 roku programu e-Customs, mającego za zadanie usprawnienie i cyfryzację działań związanych z handlem w Unii Europejskiej, a także skrócenie czasu odpraw celnych. Zostaje on nadawany podmiotom gospodarczym biorącym udział w jakichkolwiek działaniach celnych na terenie Unii Europejskiej, np. w przypadku, gdy importują towary spoza UE, lub, będąc zarejestrowanym poza UE, eksportują towary do państw unijnych. W takich przypadkach posiadanie numeru EORI jest obowiązkowe. Należy także pamiętać by ubiegać się o jego przyznanie zanim rozpoczniemy dokonywanie jakichkolwiek transakcji eksportowych/importowych pomiędzy Unią Europejską a krajami pozaunijnymi – numer EORI należy przedstawić już przy pierwszej operacji celnej.
Numer EORI jest unikalny i zostaje on nadany jednorazowo. Każdy nadany numer EORI obowiązuje na całym terenie UE. Dysponując nim można sprawniej dopełniać wszelkich formalności dzięki odejściu od dokumentacji papierowej. W razie potrzeby, wszystkie nadane numery EORI można także weryfikować na stronie https://ec.europa.eu/taxation_customs/dds2/eos/eori_validation.jsp?Lang=pl.
Format numeru EORI różni się w zależności od kraju. W Polsce nadawany jest według klucza opierającego się na przedrostku PL, numerze NIP i pięciu zerach (lub w przypadku firm posiadających REGON – ostatnich pięć cyfr numeru REGON). Dla podmiotów zagranicznych jest to przedrostek PL oraz sekwencja 14 unikatowych cyfr zakończonych literą Z.
Warto nadmienić, że w świetle ostatnich wydarzeń związanych z Brexit, handel pomiędzy Unią Europejską a Wielką Brytanią również wymaga od przedsiębiorców posiadania numeru EORI. W tym konkretnym przypadku potrzebne są dwa nr EORI; europejski (by towar mógł wyjechać z UE) i brytyjski (by towar mógł wjechać do UK). O innych zmianach w handlu po Brexicie przeczytają Państwo w tym artykule.
Jak uzyskać numer EORI?
O nadanie numeru EORI można ubiegać się na kilka sposobów. Część z nich polega na wysłaniu za pośrednictwem poczty, kuriera lub osobistym dostarczeniu wypełnionych wniosków do odpowiednich urzędów lub organów celnych. Innym sposobem jest założenie konta na platformie PUESC (Platforma Usług Elektronicznych Skarbowo Celnych), wypełnienie odpowiednich formularzy oraz podanie kompletu danych podatnika. Rejestracja online wymaga posiadania podpisu elektronicznego w celu potwierdzenia danych osoby ubiegającej się o rejestrację. W przypadku jego braku – tak samo jak w przypadku składania wniosku drogą pocztową – konieczne będzie stawienie się osobiście w wybranym oddziale w celu potwierdzenia tożsamości osoby reprezentującej dany podmiot.
Złożenie wniosku o przyznanie numeru EORI nie jest skomplikowane, natomiast potrafi być czasochłonne i angażujące. W związku z tym postanowiliśmy dodać do zakresu naszych usług również pośredniczenie w jego nadaniu. Więcej informacji na ten temat mogą Państwo uzyskać podczas niezobowiązującego kontaktu z jednym z naszych ekspertów.
Zachęcamy także do lektury artykułów na temat innych wymagań związanych z handlem międzynarodowym. Ich zbiór znajduje się w naszej zakładce Blog.
Dotychczas polski rynek e-commerce był zdominowany przez rodzimą markę, Allegro. Niemniej jednak trzeci co do wielkości amerykański inwestor w Polsce, Amazon, kilka miesięcy temu ogłosił start polskiej odsłony swojej platformy. Platforma została uruchomiona 2 marca 2021 – bez przekierowań i nakładek niemieckiej wersji serwisu, jak to miało miejsce do tej pory. Jakie rozwiązania oferuje polski serwis Amazon ? Przyjrzymy się temu w dalszej części artykułu.
Co otwarcie amazon.pl oznacza dla sprzedających i kupujących?
Sprzedawcy i kupujący przywiązani do polskiej marki i nastawieni głównie na handel w kraju zapewne nie będą musieli zmieniać swoich przyzwyczajeń. Co nie oznacza, że nie mogą rozglądać się za konkurencyjnymi rozwiązaniami. Amazon, oprócz towarów z międzynarodowych rynków, oferuje także towary od polskich sprzedawców. Jak jednak pokazuje rozwój technologii, handel międzynarodowy to niezwykle przyszłościowy model biznesowy. Wygodę i dostępność zakupów online uwypukla również obecna sytuacja pandemiczna. Dzięki dostępowi do platform sprzedażowych, wiele ludzi mogło dokonywać bezpiecznych zakupów gdy lockdown zamykał sklepy stacjonarne lub zatrzymywał ludzi w ich w domu.
Dywersyfikacja polskiego rynku e-commerce to dobra wiadomość nie tylko dla kupujących, którzy mają teraz ułatwiony dostęp do większej liczby towarów, szczególnie towarów zza granicy, ale również dla sprzedających, którzy zyskują możliwość rozszerzenia swojego rynku zbytu. Polska odsłona serwisu Amazon otwiera nie tylko polskich sprzedawców na rynek zagraniczny, ale także zagranicznych sprzedawców na rynek polski.
Otwarcie na rynek europejski ułatwiają narzędzia, dzięki którym oferty wystawiane na polskim Amazon mogą być obsługiwane przez osiem innych europejskich serwisów Amazon, co ma znaczący wpływ na zwiększenie ich zasięgu i skalowanie sprzedaży.
Powstanie nowej konkurencji dla Allegro, najprawdopodobniej wpłynie też na weryfikację wysokości nakładanej prowizji za sprzedaż i wystawienie niektórych kategorii produktów. Obecnie marża ta nie przekracza około 15% ceny sprzedawanego towaru. Amazon oferuje jednak także dwa plany sprzedażowe – podstawowy, w którym sprzedawca płaci 4zł za każdy wystawiony produkt, oraz plan profesjonalny z opłatą 165,91zł zł miesięcznie, niezależnie od liczby towarów, które zostaną sprzedane. Wprowadzenie takiego rozróżnienia wydaje się determinować docelową grupę sprzedających, czyli małe i średnie firmy.
Amazon proponuje także inne wsparcie sprzedaży dla małych i średnich firm – od reklam produktów (w zależności od planu sprzedażowego), po rozwiązania logistyczne i możliwość korzystania z sieci magazynów w ramach programu Fulfillment by Amazon (FBA). Dziewięć ze wspomnianych magazynów znajduje się w Polsce, zapewniając 18 000 miejsc pracy. Sprzedaż przez Amazon może odbywać się także z pominięciem magazynów pośredniczących, w zależności od preferencji sprzedającego. Takie przesyłki realizuje sprzedający we własnym zakresie, co ma oczywiście przełożenie na koszt wysyłki zamówień. Więcej na temat modeli sprzedaży oferowanych przez Amazon pisaliśmy w tym artykule.
O czym jeszcze należy pamiętać?
Zwiększenie zakresu swojej klienteli oraz otwarcie się na rynki zagraniczne może z początku wydawać się przytłaczającym zadaniem. Jednak Amazon, dzięki przygotowanym modelom sprzedażowym, rozwiązaniom technologicznym i logistycznym, znacząco ułatwia ten proces. Należy jednak mieć na uwadze, że sam proces sprzedaży to nie wszystko – trzeba także przestrzegać przepisów prawa podatkowego, które różnią się od siebie w zależności od kraju. Przy pomocy naszych ekspertów podatkowych, zagadnienia te nie powinny przysparzać problemów. Wspieramy firmy w dopełnieniu wszelkich formalności podatkowych w zakresie handlu zagranicznego czy wejścia na nowy rynek – także w zakresie zmian w handlu, które weszły w życie w związku z Brexitem. Więcej informacji na ten temat mogą Państwo znaleźć w naszym artykule.
Mija rok od ogłoszenia pandemii COVID-19 w Polsce. Przedsiębiorcy wciąż mierzą się z trudną sytuacją gospodarczą, starając się utrzymać działalność na dochodowym poziomie pomimo obowiązujących restrykcji. Pomóc mogą w tym wszelkiego typu dofinansowania oraz ulgi podatkowe, oferowane przez rząd. Ponieważ sytuacja jest dynamiczna, informacje na temat programów pomocowych warto śledzić na bieżąco. Sprawdźmy, które elementy tarczy antykryzysowej są obecnie dostępne dla firm i gdzie szukać wsparcia.
Tarcza antykryzysowa – pomoc dla polskich przedsiębiorców
Programy pomocowe starają się uwzględniać najważniejsze potrzeby polskich przedsiębiorców. Wsparcie rządowe kierowane jest zarówno do jednoosobowych działalności gospodarczych, jak i dużych firm, które szukają sposobu na przetrwanie w trudnej sytuacji pandemicznej. Dlatego formy protekcji są bardzo zróżnicowane. W zależności od potrzeb, firma może zdecydować się na skorzystanie z ulgi podatkowej, zdobyć dodatkowe środki dla pracowników, zmniejszyć koszty prowadzenia firmy, uzyskać konkretną kwotę na utrzymanie firmy w kryzysie, a także przedłużyć termin płatności oraz skorzystać z wielu innych ułatwień, przygotowanych w ramach tarczy antykryzysowej. Na które z nich przedsiębiorcy decydują się najczęściej?
Zwolnienie ze składek ZUS na 3 miesiące
W ramach wsparcia można otrzymać zwolnienie z całości lub części składek wpłacanych na ZUS. Przedsiębiorca ma prawo wskazać zakres 3 miesięcy, który nie powinien jego zdaniem zostać uwzględniony w rozliczeniu. Aby skorzystać z tej możliwości, musi spełnić jednak kilka warunków, ustalonych w art. 31zo–31zx specustawy o COVID-19.
Świadczenie postojowe dla prowadzących działalność gospodarczą
Dodatkowym rozwiązaniem jest wystosowanie prośby o świadczenie postojowe. W ramach wsparcia, przedsiębiorca otrzymuje środki finansowe, stanowiące rekompensatę za utratę przychodów. Firmy, których sytuacja finansowa nie uległa poprawie, mogą złożyć wniosek o kolejne świadczenie postojowe. Wsparcie tego typu jest przeznaczone dla wybranych branż, dlatego przed złożeniem wniosku warto sprawdzić, czy dana firma może zostać objęta zwolnieniem ze składek ZUS.
Pożyczka dla mikroprzedsiębiorcy
Ciekawym rozwiązaniem jest możliwość pozyskania niskooprocentowanej pożyczki dla mikroprzedsiębiorców. Udzielana jest ona ze środków Funduszu Pracy na kwotę do 5 tysięcy złotych, które następnie można wykorzystać na wsparcie działalności firmy, uregulowanie zaległości, bądź wypłaty dla pracowników. Na jego spłatę mikroprzedsiębiorca ma 12 miesięcy, jednak w uzasadnionych przypadkach, spowodowanych przez skutki pandemii, okres ten może zostać wydłużony.
Ulgi podatkowe związane z COVID-19
W związku z sytuacją pandemiczną, pojawiła się możliwość rozliczenia poprzedniego roku podatkowego z uwzględnieniem dodatkowych ulg dla przedsiębiorców. Obejmują one m.in. odliczanie udokumentowanych darowizn, przekazanych na cele związane z przeciwdziałaniem COVID-19. Podobne rozwiązanie skierowane zostało dla wsparcia firm, które okazały się stratne w związku z pandemią koronawirusa. Muszą tylko wykazać, że m.in. w 2020 roku prowadzenie działalności gospodarczej przyniosło zdecydowanie mniejszy przychód w porównaniu z rokiem 2019. Taka strata wsteczna może zostać uwzględniona w uldze podatkowej.
Od podstawy opodatkowania za 2020 można odliczyć także dochody uzyskane w ramach prowadzenia aktywności badawczo-rozwojowej, o ile wyniki tej pracy zostały wykorzystane do przeciwdziałania COVID-19. W takim przypadku stawka podatkowa zostaje obniżona do 5%.
Wsparcie dla firm w dobie pandemii
Zakres potrzebnego wsparcia finansowego jest bardzo zróżnicowany i zależy od wielu czynników. W trakcie poszukiwania odpowiedniego programu pomocowego, warto kierować się wskazówkami sugerowanymi przez rząd. Na stronie gov.pl przedsiębiorca może skorzystać z wyszukiwarki wsparcia dla firmy, w której dostępne są wszystkie informacje potrzebne do złożenia stosownych wniosków o dofinansowanie, bądź skorzystania z ulgi podatkowej.
W związku z licznymi zapytaniami, jakie otrzymujemy, dotyczącymi wytycznych jak powinna wyglądać niemiecka faktura i co powinno się na niej znaleźć, postanowiliśmy przygotować dla Państwa zbiór wskazówek dotyczących poprawnego sposobu wystawiania takiego dokumentu.
Księgowość w Niemczech
Księgowość w Niemczech różni się od księgowości w Polsce. Przystępując do wystawienia niemieckiej faktury, należy przede wszystkim być świadomym, że w Niemczech mamy dwa rodzaje nr VAT:
Steuernummer (St.-Nr.), przeznaczony do celów transakcji krajowych – od tego momentu trzeba stosować stawkę niemiecką VAT
Umsatzsteuer-Identifikationsnummer (USt.-IdNr.), dla podatników niemieckich, dokonujących transakcji wewnątrzwspólnotowych na obszarze Unii Europejskiej
Po nadaniu pierwszego z nich, musi znaleźć się on na fakturze – po nadaniu drugiego, oba numery muszą być na fakturze. Dotyczy to sprzedaży towarów/usług do niemieckich konsumentów prywatnych (nie firm).
Kolejnym ważnym aspektem jest to, że na niemieckich fakturach musi być wpisana niemiecka stawka VAT, która aktualnie wynosi 19% i 7% (z uwagi na pandemię, stawka ta była obniżona do 16% i 5% do końca 2020 roku).
Należy także zwrócić uwagę na datę dostawy towaru – jeśli jest ona inna niż data sprzedaży, również powinna zostać wskazana na fakturze.
Poniżej przedstawiamy przykładowy format poprawnie skonstruowanej faktury, łącznie z komentarzami. Mamy nadzieję, że wskazówki te przybliżą Pańśtwu o czym należy pamiętać wystawiając fakturę w Niemczech.
W razie dodatkowych pytań lub wątpliwości, zachęcamy do kontaktu z jednym z naszych ekspertów podatkowych.
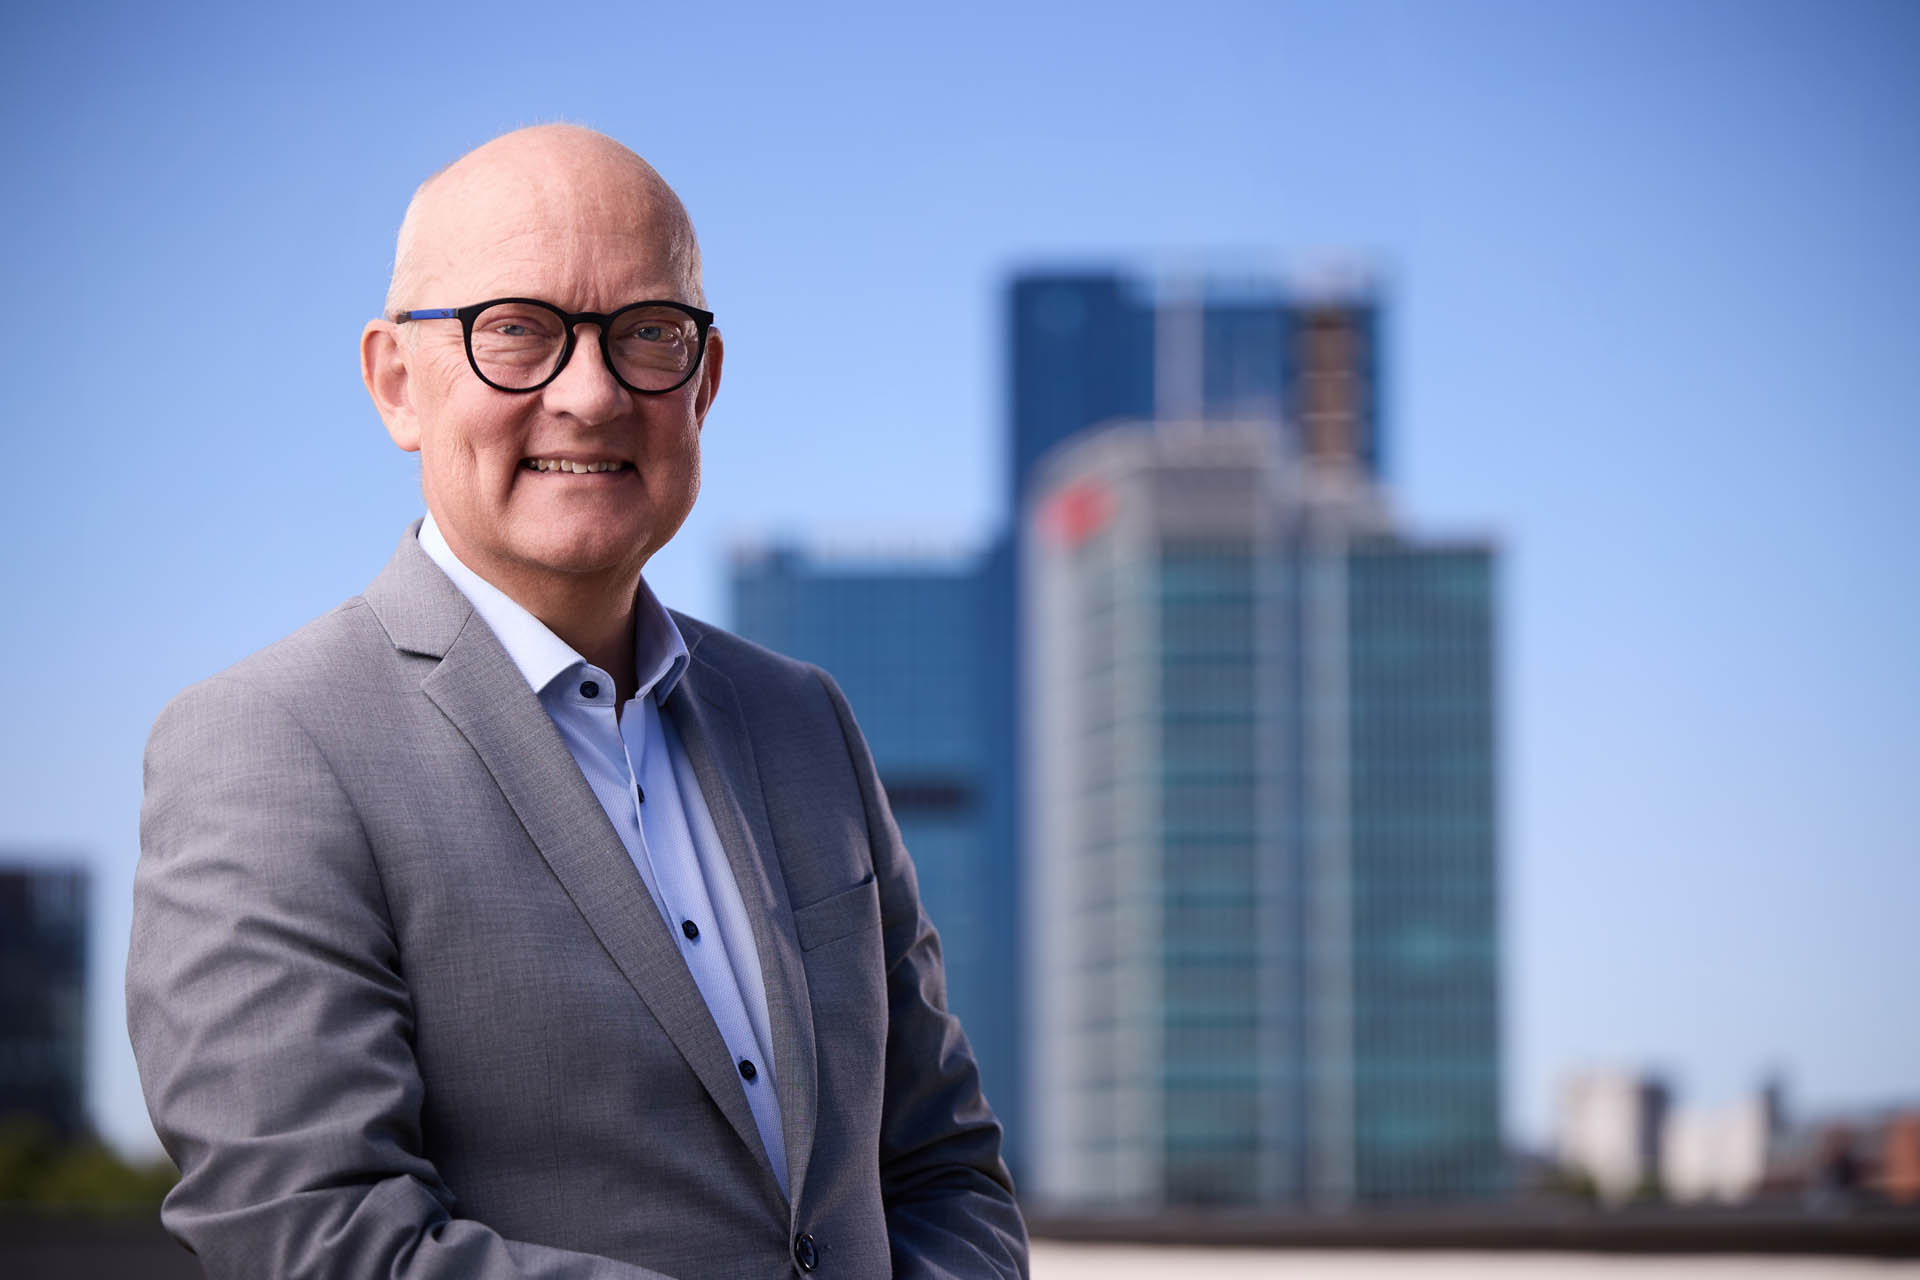
Rozmowa zaczęła się o godzinie 11 w pewien czerwcowy poranek. Była zaplanowana na godzinę, a przedłużyła się do dwóch ku zaskoczeniu obu stron. Nie było planu, czy przygotowanych wcześniej pytań. Celem spotkania było poznanie człowieka, który kieruje zespołem ludzi od prawie 10 lat w Duni – Europejskim Centrum Finansowym.
Rozmowa z Kristerem Gullströmem
Pomysł rozmowy zrodził się w czasie pobytu Kristera w szpitalu. Okazało się, że izolacja która objęła sporą część globu w czasie pandemii, ma ogromne skutki dla działania szpitali, ich pracowników oraz przebywających tam pacjentów. Krister zgodził się od razu. Poniżej rozmowa – wywiad, do którego przeczytania zapraszam.
Anna Jankowska:COVID -19 niejako przyczynił się do naszego spotkania, stąd chciałam zapytać o Twoje wyobrażenie czasu po…
Krister Gullström: Potrzebujemy elastycznego modelu. Do pewnego momentu wielkość biura jest odpowiednia. Przy ekspansji, czy nowych wymogach związanym z zachowaniem dystansu społecznego, pojawia się problem z miejscem. Myślę, że dobrym rozwiązaniem jest praca w modelu hybrydowym. Dla osób, które dojeżdżają z miejscowości oddalonej o wiele kilometrów, możliwość pracy zdalnej jest dużym ułatwieniem.
Nie wiem, czy ja sam chciałbym pracować tylko zdalnie. Siedzenie w domu może być nudne. Bardzo ważne są spontaniczne rozmowy. Można wówczas wpaść na jakieś pomysły. W przypadku pracy z domu jest dużo mniej okazji do interakcji. Spotkania team leaderów odbywają się w Teams. Kiedyś dyskusje trwały znacznie dłużej. Teraz spotkania są krótsze. Spotkania online nie sprzyjają długim rozmowom. Dla nowych pracowników praca zdalna też nie jest idealna, trudno poznać ludzi i kulturę firmy.
Teraz czuję, że jak nie ma wyjazdów do współpracujących jednostek czy do klientów przez tyle czasu, przestajesz orientować się co się tam dzieje. Można oczywiście dowiedzieć się mailowo albo na wideokonferencjach, ale to nie to samo.
A:Czy zmienią się kompetencje zawodowe? Czy jakieś kompetencje wybiją się na pierwszy plan i będą potrzebne w przyszłości?
K: Operacyjnie proces pracy zdalnej przebiega bardzo sprawnie. Byliśmy na niego przygotowani. Ludzie pracują samodzielnie. W przypadku pracy z domu, trzeba inaczej organizować pracę. To już nie jest to samo, co praca w biurze – skoro jesteś przy biurku od 8 do 16 to znaczy, że pracujesz. Według mnie najważniejsze jest to, co ludzie robią. Praca zdalna dla doświadczonego pracownika nie jest trudna. Bardzo ważny jest natomiast mentoring i onboarding dla nowych pracowników. Kiedy siedzisz w biurze obok kogoś, kto pracuje od wielu lat, możesz sporo się nauczyć i zdobyć doświadczenie. Siedząc w domu nie masz takich możliwości. Praca operacyjna wykonywana z domu nie stanowi problemu. Natomiast managerskie sprawy, pomysły, mentoring wymaga dużo większej mobilizacji i jest zdecydowanie trudniejszy. Te kompetencje należy rozwijać.
A:Czy zmiany są potrzebne?
K: Oczywiście. Niektóre zmiany są łatwe, a niektóre, jak np. reorganizacja firmy, to proces bardzo trudny. Ważne jest, by przewidywać i być przygotowanym na przyszłe zmiany. Kiedy pracując w korporacji decydujesz się na swoją działalność, to jest to zmiana, która wymaga dużej odwagi i ogromnych nakładów czasu i pracy. Kiedy chcesz robić coś kreatywnego – malować, tworzyć muzykę, również musisz poświęcić temu bardzo dużo czasu i mieć wielki talent.
A: Ale COVID nie był czymś na co byliśmy przygotowani. Czy lockdown był konieczny?
K: Może byłyby inne możliwości, gdyby społeczeństwo było lepiej przygotowane. Najpierw problem ignorowano, potem podejmowano szybkie i nerwowe decyzje. Kiedy nie widzisz czegoś przed oczami, to to nie istnieje. Póki nie widzisz, nie chcesz wydawać pieniędzy na przygotowania. Kiedy nikt nie choruje, to myślisz, że lockdown był niepotrzebny. Ale może nikt nie zachorował dlatego, że był lockdown. Rzeczywistość pokazała, że pomimo izolacji, ludzie zaczynali chorować.
A: Na długo przed Covid-19 ukończyłeś studia. Czy Twoja droga zawodowa była od początku zaplanowana, czy może była dziełem przypadku?
Krister zrezygnował z własnego biura, by móc więcej czasu spędzać wśród pracowników EFF.
K: Nigdy nie planowałem pracować w kontrolingu albo księgowości. Kiedy studiowałem, chciałem pracować jak menedżer portfela w Investment Banking lub w Corporate Finance. Moja droga zawodowa była dość przypadkowa. Pierwsza praca? Szukałem czegokolwiek. Mój kolega założył firmę, w której pracowałem 4 lata. To były usługi informacyjne, rodzaj konsultingu. Mieliśmy bazy danych związane np. ze stypendiami i różnymi sposobami finansowania. Wydawaliśmy książki. Kiedy kolega zdecydował się zmienić branżę, nasze drogi się rozeszły. Nie chciałem zostać w tej firmie sam. Przypadkiem dostałem pracę w księgowości. Byłem odpowiedzialny za konsolidację księgi głównej. Pilnie potrzebowano kogoś na zastępstwo. Miałem tam pracować parę miesięcy, a zostałem kilka lat. Bardzo dużo się nauczyłem, dużo podróżowałem, ale była to praca powtarzalna. Chciałem rozszerzyć kompetencje i uczyć się systemów IT. To, czego szukałem, znalazłem w firmie farmaceutycznej. Byłem ekspertem systemów informatycznych. Pracowałem tam trzy lata. W tym czasie jedna z firm poszukiwała osoby na stanowisko Manager Finansowy. Pomyślałem, że warto spróbować. I dostałem tę pracę. Nigdy nie planowałem długoterminowo, a pracuję w Duni od 10 lat.
A: Czy pojawiają się myśli – chcę się jeszcze z czymś zmierzyć, spróbować sił gdzieś indziej?
K: W EFF jest bardzo ciekawie. Dużo się dzieje. Niemal każdy rok przynosi coś nowego. Usługi Vat Compliance to coś, czego nie było w mojej głowie jeszcze trzy lata temu. Byłoby dobrze robić coś zupełnie nowego, ale nie mam konkretnych planów. Chciałbym pojechać do bardziej egzotycznego kraju. Mieszkać kilka lat np. w Afryce. Mój wuj pracował przy projektach inżynierskich w różnych częściach świata. Mógłbym pracować projektowo, np. w jakiejś organizacji międzynarodowej.
A: Czy zakładałeś scenariusz mieszkania i pracowania innym kraju?
K: Jako dziecko mieszkałem 3 lata w Stanach, więc już miałem doświadczenie mieszkania w innym miejscu. Pod koniec studiów kila miesięcy spędziłem w Indonezji na praktykach. Napisałem pracę o systemie kanalizacji. Kiedy „googlowałem” swoje nazwisko, pojawiło się na ISPN (Mentoring Initiative Navigator Program), gdzie moja praca została zarejestrowana. Jednego lata pracowałem we Francji. A potem znalazłem się w Polsce. Pojawiła się okazja i z niej skorzystałem.
A:Praca i życie w Polsce – czy to duża zmiana dla Ciebie i Twojej rodziny? Czy decyzja była efektem kompromisu, czy podjąłeś ją samodzielnie?
K: Cała rodzina chciała się przenieść do Polski. Moja żona była orędownikiem przeprowadzki. Myśleliśmy, że to będą trzy lata. Różnice pomiędzy Polską a Szwecją nie są tak duże, jak np. między Szwecją i USA. Ludzie są podobni, mają podobną mentalność. W Stanach ludzie zachowują się inaczej. Mają inne wartości. Moje córki były małe, kiedy się przeprowadzaliśmy. Nie miały porównania. Teraz moja starsza córka ma 19 lat i mieszka w Szwecji. Młodsza jest ze mną w Polsce i chodzi do liceum. Jeszcze nie ma konkretnych planów na przyszłość. Ciągle pojawiają się nowe perspektywy i plany.
A: Ojcostwo – jakim jesteś tatą? Narzucasz swoją wolę czy dajesz im przestrzeń do odkrywania świata?
K: Mam wielkie szczęście, że moje dzieci są bardzo porządne. Generalnie jestem osobą, która nie szuka konfliktów. Staram się rozwiązywać problemy na spokojnie. Najważniejsze, że dzieci są zdrowe i szczęśliwe. To, co robią i jak żyją, zależy od nich, bo to one same wiedzą najlepiej, co jest dla nich dobre. Jeśli to, jak żyją, nie niszczy ich zdrowia i nie stanowi zagrożenia dla życia, mają ode mnie zielone światło.
A: “Beacuse we have limited time”. Takie słowa padły w jednej z rozmów pomiędzy Billem Gatesem a Stevem Jobsem. Nie ma bardziej aktualnych słów teraz. Czy u Ciebie nastąpił moment zmiany wartości, spojrzenia na życie z nowej perspektywy?
K: Raczej nie. Ja już wcześniej nauczyłem się, że życie jest krótkie. Ostatnie 20 lat minęło bardzo szybko. Zawsze myślałem, że trzeba robić jak najwięcej zanim będzie za późno. Trzeba korzystać z okazji i nie marnować czasu. Kiedy jesteś z czegoś niezadowolony, ale masz ambicję, zmień coś w swoim życiu. Nie czekaj 10 lat, aż coś się wydarzy. Kilka miesięcy temu przeszedłem operację przeszczepu nerek. Jeśli masz szczęście, to zaraz wracasz do normalnego życia. Kiedy masz pecha – może dojść do jakiejś niepełnosprawności. Rozważałem różne scenariusze. Co możesz robić, kiedy nie możesz poruszać się swobodnie, jeśli jesteś poważnie chory lub niepełnosprawny. Bardzo się cieszę, że w życiu spotkało mnie dużo szczęścia. Szkoda odczuwać żal wobec życia, być niezadowolonym, kiedy jesteś zdrowy.
A: Czy to dla Ciebie definicja szczęścia? Czy rzeczy materialne są potrzebne?
K: Najważniejsza jest wolność. Wystarczy, ze możesz się sam poruszać. Nie jesteś uwięziony w szpitalu, czy w domu. My bardzo szybko zapominamy o tym, co jest naprawdę ważne. Czy rzeczy materialne są ważne? Myślę że tak. Jednak trzeba mieć dystans do swoich rzeczy (i siebie), by nie być postrzeganym przez pryzmat posiadanych przedmiotów. Materialne rzeczy są ważne, ale nie najważniejsze.
Krister Gullström, Dyrektor Generalny EFF – Ukończył Lunds Unversitet w Szwecji. Posiada wieloletnie doświadczenie na stanowisku dyrektora finansowego w firmach branży farmmaceutycznej, medycznej i przemysłu stalowego. Od 13 at kieruje spółką Duni EFF.
A: Czego nie lubisz u innych ludzi?
K: Nie lubię ludzi, którzy osądzają i obwiniają innych za swoje niepowodzenia, którzy uważają, że wszystko jest winą innych. Kiedy masz stanowisko managerskie, to jedna z najgorszych cech. Druga, kiedy nie bierzesz odpowiedzialności za swoje decyzje. Mam nadzieję, że ja się nimi nie odznaczam.
A: Jak lubisz spędzać czas?
K: Niektórzy mają tę samą pasję całe życie. Ja w różnych okresach życia miałem różne pasje. Przez wiele lat grałem w tenisa. Teraz nie gram w ogóle. Grałem na gitarze, teraz gram sporadycznie. Zdarza mi się, że rok czytam bez przerwy, potem mam długą przerwę i nie czytam prawie nic. Kiedy miałem 20 lat pracowałem w sklepie z winami. Zainteresowanie światem win to jest jedna z pasji, która przetrwała do dziś. Aktualnie moim najlepszym sposobem na spędzanie wolnego czasu jest pływanie łódką, szczególnie kiedy świeci słońce, a w łodzi jest kawa i dobre ciasto.
A: Miejsca które chciałbyś odwiedzić, miejsca do których tęsknisz?
K: Chciałbym zwiedzić południową Afrykę, szczególnie Namibię czy Botswanę. Są to rejony dziewicze, z małą liczbą mieszkańców. Największe wrażenie, z miast które widziałem, zrobił na mnie Nowy Jork. Ludzie są tam bardzo otwarci. Kiedy usiądziesz w restauracji, ludzie zaczynają z tobą rozmawiać. Mógłbym tam pracować.
A: Na parkingu podziemnym stoi zaparkowany samochód sportowy Mazda MX-5 NC, której właścicielem jesteś od jakiegoś czasu. Służy letnim wycieczkom, czy kupiony w innym celu?
K: Jestem w trakcie modyfikacji. Przygotowuję się do jazdy na torze. Wymieniłem opony, zawieszenie. U brata czekają części do silnika. Chciałem wziąć udział w Track Day w Poznaniu, ale COVID mi to uniemożliwił. W zeszłym roku jeździłem na torze w Łodzi. Nie ścigam się z innymi. Kierowca jedzie sam i ma mierzony czas. Wystarczy kask i samochód. Lubię stare samochody, klasyki, szczególnie Ferrari 308 GTB, którym jeździł Magnum w latach 80-tych.
A: Czego Tobie życzyć?
K: Żeby moja nowa nerka funkcjonowała jak najdłużej i by moi bliscy mieli się dobrze.
Zgodnie z zapowiadanymi zmianami przepisów, przedsiębiorcy mają obowiązek zgłaszania do ZUS umów o dzieło zawartych od dnia 1 stycznia 2021. Celem tej modyfikacji jest nie tylko większa kontrola nad wszystkimi umowami cywilnoprawnymi, ale także skuteczniejsza pomoc w ramach Tarczy Antykryzysowej.
Ewidencja umów o dzieło
Początek roku 2021 przyniósł wiele zmian dla przedsiębiorców – jedną z nich jest obowiązkowe zgłaszanie umów o dzieło, o których zawieraniu wcześniej nie trzeba było informować ZUS. Głównym celem takiego działania jest skuteczniejsze docieranie z pomocą finansową do firm dotkniętych kryzysem gospodarczym w związku z pandemią COVID-19 – o czym wspominają przepisy Tarczy Antykryzysowej. Nie jest to jednak jedyna korzyść tej zmiany. ZUS zyska także wiedzę na temat liczby zawieranych w Polsce umów o dzieło – wcześniej bazował jedynie na szacunkach. Ewidencja pozwoli także objąć kontrolą obowiązek realizowania ubezpieczeń społecznych.
W jaki sposób należy poinformować ZUS?
Zgłoszenia umów o dzieło do ZUS są od tego roku obowiązkowe – przedsiębiorca ma na to 7 dni od momentu każdorazowego zawarcia umowy z pracownikiem. Może dokonać tego elektronicznie za pośrednictwem Platformy Usług Elektronicznych (PUE) ZUS. Wystarczy wypełnić formularz RUD, aby przekazać niezbędne informacje dotyczące współpracy w ramach umowy o dzieło. Obowiązek ten dotyczy wszystkich – zarówno płacących składki, jak i osób fizycznych, które nie były wcześniej zarejestrowane jako płatnicy składek ZUS.
Czy każda umowa o dzieło musi zostać zgłoszona do ZUS?
Istnieją przypadki, w których umowa o dzieło może zostać wyłączona z obowiązku zgłoszenia do ZUS. Sytuacja ta dotyczy przedsiębiorców, którzy zawarli umowę o dzieło z własnym pracownikiem. Ewidencji nie podlegają również deklaracje wykonywane na rzecz pracodawcy, ale zawarte z innym podmiotem. O zgłoszeniu umowy o dzieło nie ma mowy także wówczas, jeśli zawarta została z osobą prowadzącą własną działalność gospodarczą, a usługa w niej ujęta obejmuje charakter wspomnianej działalności.